पीछे छूटने जैसा महसूस कर रहे हैं? 30 साल की उम्र में ₹50 लाख की नेट वर्थ वाला व्यक्ति, जिसके पास कार, घर नहीं, खुद को अपर्याप्त महसूस करता है
Source: GNews Personal Finance
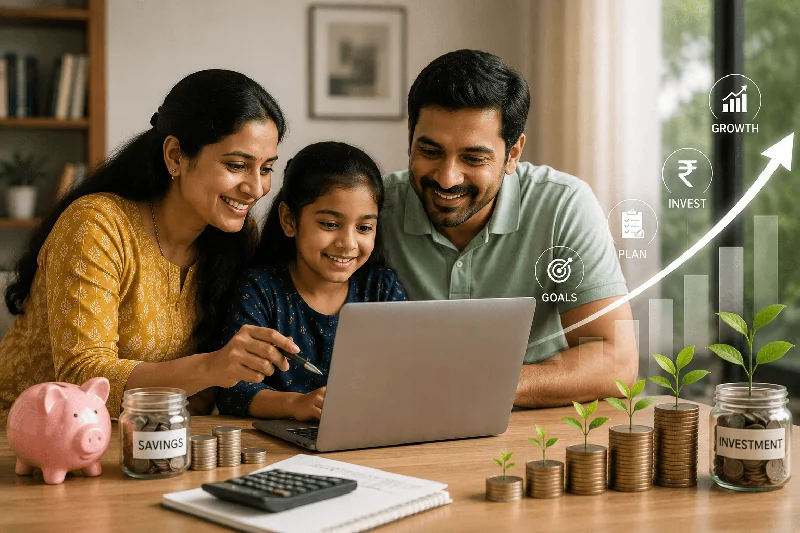
30 साल की उम्र तक ₹50 लाख की नेट वर्थ जमा करने के बावजूद, एक भारतीय व्यक्ति का कहना है कि वह अपने साथियों से 'पीछे' महसूस करता है क्योंकि उसके पास कार या घर नहीं है। यह स्थिति व्यक्तिगत वित्त के अक्सर जटिल मनोवैज्ञानिक पहलू पर प्रकाश डालती है, जहाँ सामाजिक अपेक्षाएँ महत्वपूर्ण वित्तीय उपलब्धियों पर हावी हो सकती हैं।
- ▸₹50 लाख की नेट वर्थ वाला 30 वर्षीय व्यक्ति कार या घर न होने के कारण साथियों से 'पीछे' महसूस करता है।
- ▸यह दृश्यमान संपत्तियों बनाम अदृश्य, धन-निर्माण निवेशों के मनोवैज्ञानिक दबाव को उजागर करता है।
- ▸सामाजिक तुलनाएँ वित्तीय सफलता की धारणा को विकृत कर सकती हैं, अक्सर पर्याप्त बचत और निवेश को अनदेखा कर सकती हैं।
- ▸व्यक्तियों के लिए दूसरों से तुलना करने के बजाय स्वतंत्र रूप से व्यक्तिगत वित्तीय लक्ष्यों को परिभाषित करना महत्वपूर्ण है।
- ✓₹50 लाख की नेट वर्थ वाला 30 वर्षीय व्यक्ति कार या घर न होने के कारण साथियों से 'पीछे' महसूस करता है।
- ✓यह दृश्यमान संपत्तियों बनाम अदृश्य, धन-निर्माण निवेशों के मनोवैज्ञानिक दबाव को उजागर करता है।
- ✓सामाजिक तुलनाएँ वित्तीय सफलता की धारणा को विकृत कर सकती हैं, अक्सर पर्याप्त बचत और निवेश को अनदेखा कर सकती हैं।
- ✓व्यक्तियों के लिए दूसरों से तुलना करने के बजाय स्वतंत्र रूप से व्यक्तिगत वित्तीय लक्ष्यों को परिभाषित करना महत्वपूर्ण है।
हाल ही में एक व्यक्तिगत वित्त संबंधी कहानी धन और जीवन शैली को लेकर कई भारतीयों के सामने आने वाले महत्वपूर्ण मनोवैज्ञानिक दबावों को रेखांकित करती है। एक 30 वर्षीय व्यक्ति, जिसने लगन से ₹50 लाख की नेट वर्थ बनाई है, ने अपने दोस्तों से 'पीछे' महसूस करने की बात कही, मुख्य रूप से इसलिए क्योंकि उसके पास कार या घर नहीं है।
यह भावना व्यक्तिगत वित्त में एक सामान्य दुविधा को उजागर करती है: वास्तविक वित्तीय स्वास्थ्य और कथित वित्तीय स्थिति के बीच डिस्कनेक्ट। जबकि 30 साल की उम्र तक ₹50 लाख की नेट वर्थ कई लोगों के लिए एक पर्याप्त उपलब्धि है, खासकर भारत में औसत आय स्तर और धन संचय दरों पर विचार करते हुए, कार या घर जैसी दृश्यमान संपत्तियों की अनुपस्थिति सामाजिक तुलनाओं के कारण अपर्याप्तता की भावनाओं को जन्म दे सकती है।
दृश्य बनाम अदृश्य संपत्तियों का मनोविज्ञान
आज की आपस में जुड़ी दुनिया में, जहाँ सोशल मीडिया अक्सर दूसरों के जीवन की 'हाइलाइट रील' दिखाता है, वित्तीय तुलनाएँ अपरिहार्य हैं। भारत में कार या घर का मालिक होना अक्सर महत्वपूर्ण मील के पत्थर और सफलता के प्रतीक माने जाते हैं। ये 'दृश्यमान संपत्ति' हैं जो दोस्तों, परिवार और व्यापक सामाजिक दायरे के लिए आसानी से पहचानने योग्य होती हैं। वे समृद्धि और स्थिरता की धारणा में योगदान करती हैं।
इसके विपरीत, ₹50 लाख की नेट वर्थ, विशेष रूप से कम उम्र में, अक्सर 'अदृश्य संपत्तियों' से बनी होती है, जैसे:
- म्यूचुअल फंड में निवेश (इक्विटी, डेट)
- फिक्स्ड डिपॉजिट
- शेयर या बॉन्ड
- प्रोविडेंट फंड (पीएफ) और पब्लिक प्रोविडेंट फंड (पीपीएफ) योगदान
- परिपक्वता लाभ के साथ जीवन बीमा
ये संपत्तियां, जबकि दीर्घकालिक वित्तीय सुरक्षा और धन सृजन के लिए महत्वपूर्ण हैं, तत्काल सामाजिक सत्यापन प्रदान नहीं करती हैं जो एक नई कार या एक अच्छी तरह से सुसज्जित घर दे सकता है। 30 वर्षीय व्यक्ति की स्थिति इस बात पर प्रकाश डालती है कि ठोस वित्तीय योजना और महत्वपूर्ण बचत के बावजूद, कथित सामाजिक मानदंडों के अनुरूप होने का दबाव भारी हो सकता है।
वित्तीय सफलता को फिर से परिभाषित करना
वित्तीय विशेषज्ञ अक्सर साथियों की तुलना में शामिल होने के बजाय व्यक्तिगत वित्तीय लक्ष्यों पर ध्यान केंद्रित करने की सलाह देते हैं। 30 साल की उम्र में ₹50 लाख की नेट वर्थ भविष्य की वित्तीय स्वतंत्रता के लिए एक मजबूत आधार हो सकती है, जिससे रणनीतिक निवेश संभव हो सकता है जो समय के साथ बढ़ता है। कारों जैसे तत्काल मूल्यह्रास वाली संपत्तियों (जो तेजी से मूल्य खोती हैं) या संभावित रूप से बोझिल गृह ऋण (व्यक्तिगत परिस्थितियों के आधार पर) पर निवेश को प्राथमिकता देना दीर्घकालिक धन निर्माण के लिए एक अच्छी वित्तीय रणनीति हो सकती है।
कई लोगों के लिए, वित्तीय सफलता की अवधारणा गहरी व्यक्तिगत होती है। इसमें निष्क्रिय आय का एक निश्चित स्तर प्राप्त करना, सेवानिवृत्ति के लिए पर्याप्त बचत करना, या अपने परिवार के लिए वित्तीय सुरक्षा सुनिश्चित करना शामिल हो सकता है। ये लक्ष्य हमेशा एक लक्जरी कार या एक विशाल बंगले के मालिक होने की तत्काल संतुष्टि के अनुरूप नहीं हो सकते हैं।
इसका खुदरा पाठकों के लिए क्या मतलब है
यह किस्सा भारतीय खुदरा पाठकों के लिए एक शक्तिशाली अनुस्मारक के रूप में कार्य करता है:
- अपनी वित्तीय यात्रा की तुलना न करें: हर किसी की परिस्थितियाँ, लक्ष्य और प्राथमिकताएँ अलग-अलग होती हैं। अपनी खुद की वित्तीय योजना पर ध्यान दें।
- नेट वर्थ बनाम जीवन शैली को समझें: एक उच्च नेट वर्थ में अक्सर ऐसे निवेश शामिल होते हैं जो तुरंत दिखाई नहीं देते। कार या घर के मालिक होने जैसी जीवन शैली के विकल्प महत्वपूर्ण खर्च हैं जो तरलता और दीर्घकालिक धन वृद्धि को प्रभावित करते हैं।
- अपनी सफलता को परिभाषित करें: इस बात पर विचार करें कि वित्तीय स्वतंत्रता का आपके लिए वास्तव में क्या मतलब है, सामाजिक दबावों से परे। क्या यह जल्दी सेवानिवृत्ति है, एक सुरक्षित भविष्य है, या भव्य संपत्ति है?
अंततः, जबकि सफलता के दृश्यमान चिह्नों की इच्छा समझ में आती है, स्मार्ट निवेश और अनुशासित बचत पर निर्मित एक मजबूत वित्तीय नींव अक्सर तत्काल भौतिक संपत्ति की तुलना में अधिक सुरक्षा और दीर्घकालिक मानसिक शांति प्रदान करती है। कुंजी व्यक्तिगत आकांक्षाओं को यथार्थवादी वित्तीय योजना के साथ संतुलित करने में निहित है, जो बाहरी तुलनाओं के प्रभाव से मुक्त हो।
यह लेख केवल सूचनात्मक उद्देश्यों के लिए है और इसे वित्तीय सलाह नहीं माना जाना चाहिए। पाठकों को व्यक्तिगत मार्गदर्शन के लिए एक योग्य वित्तीय सलाहकार से सलाह लेनी चाहिए।
Some listings may be sponsored and Arth Vani may earn a referral fee. All information is for educational purposes only — verify terms and suitability with the provider before acting. Not financial advice.
Frequently Asked Questions
व्यक्तिगत वित्त में 'नेट वर्थ' का क्या अर्थ है?
नेट वर्थ आपकी सभी वित्तीय और गैर-वित्तीय संपत्तियों (जैसे निवेश, बचत, संपत्ति, मूल्यवान वस्तुएं) का कुल मूल्य है, जिसमें आपकी सभी देनदारियाँ (जैसे ऋण, क्रेडिट कार्ड ऋण) घटा दी जाती हैं। यह आपकी वास्तविक वित्तीय स्थिति को दर्शाता है।
अच्छी बचत होने के बावजूद लोग अपर्याप्त क्यों महसूस करते हैं?
अपर्याप्तता की भावनाएँ अक्सर सामाजिक तुलना से उत्पन्न होती हैं, जहाँ दृश्यमान संपत्तियों (जैसे कार या घर) को अत्यधिक महत्व दिया जाता है। लोग पीछे महसूस कर सकते हैं यदि उनके साथियों के पास ऐसी संपत्ति है, भले ही उनके अपने 'अदृश्य' निवेश दीर्घकालिक धन के लिए पर्याप्त हों।
क्या मुझे कार/घर खरीदने या निवेश के माध्यम से नेट वर्थ बनाने को प्राथमिकता देनी चाहिए?
यह व्यक्तिगत वित्तीय लक्ष्यों और परिस्थितियों पर निर्भर करता है। कार खरीदना अक्सर एक मूल्यह्रास वाली संपत्ति होती है, जबकि एक घर एक महत्वपूर्ण निवेश हो सकता है लेकिन एक देयता भी। निवेश को प्राथमिकता देने से दीर्घकालिक धन संचय हो सकता है, लेकिन दृश्यमान संपत्तियों के लिए व्यक्तिगत आवश्यकताएं और आकांक्षाएं भी वैध विचार हैं।
Join the Arth Vani channels
Daily news summaries, IPO & market alerts on Telegram and WhatsApp.
क्योंकि आपने Personal Finance पढ़ा

एक महिला ने IIM MBA को ठुकराकर ₹5,000 की बेकरी को ₹2 करोड़ के वार्षिक व्यवसाय में बदला
एक अज्ञात महिला ने कथित तौर पर बेकिंग के प्रति अपने जुनून को पूरा करने के लिए IIM MBA में दाखिला ठुकरा दिया। ₹5,000 के मामूली निवेश से शुरू हुआ उनका बेकरी व्यवसाय अब ₹2 करोड़ का प्रभावशाली वार्षिक राजस्व अर्जित करता है।
 ताज़ा
₹10 लाख के आपातकालीन फंड को बचत खाते, सावधि जमा (FD) और लिक्विड म्यूचुअल फंड में रणनीतिक रूप से कैसे विभाजित करें
वित्तीय विशेषज्ञ ₹10 लाख के आपातकालीन फंड के प्रबंधन के लिए एक विविध दृष्टिकोण की सलाह देते हैं, जो तत्काल तरलता, पूंजी सुरक्षा और प्रतिस्पर्धी प्रतिफल को संतुलित करता है। बचत खातों, सावधि जमा (FD) और लिक्विड म्यूचुअल फंड में रणनीतिक रूप से धन आवंटित करके, व्यक्ति अपनी बचत को अनुकूलित करते हुए अप्रत्याशित खर्चों के लिए प्रभावी ढंग से तैयारी कर सकते हैं।
 ताज़ा
₹10 लाख के इमरजेंसी फंड को बचत खाते, एफडी और लिक्विड एमएफ में रणनीतिक रूप से कैसे विभाजित करें
वित्तीय विशेषज्ञ ₹10 लाख के इमरजेंसी फंड के प्रबंधन के लिए एक विविध दृष्टिकोण की सलाह देते हैं, जिसमें तत्काल तरलता, पूंजी सुरक्षा और प्रतिस्पर्धी रिटर्न का संतुलन होता है। बचत खातों, फिक्स्ड डिपॉजिट और लिक्विड म्यूचुअल फंड में रणनीतिक रूप से धन आवंटित करके, व्यक्ति अपनी बचत को अनुकूलित करते हुए अप्रत्याशित खर्चों के लिए प्रभावी ढंग से तैयारी कर सकते हैं।
संबंधित खबरें

एक महिला ने IIM MBA को ठुकराकर ₹5,000 की बेकरी को ₹2 करोड़ के वार्षिक व्यवसाय में बदला
एक अज्ञात महिला ने कथित तौर पर बेकिंग के प्रति अपने जुनून को पूरा करने के लिए IIM MBA में दाखिला ठुकरा दिया। ₹5,000 के मामूली निवेश से शुरू हुआ उनका बेकरी व्यवसाय अब ₹2 करोड़ का प्रभावशाली वार्षिक राजस्व अर्जित करता है।
 ताज़ा
₹10 लाख के आपातकालीन फंड को बचत खाते, सावधि जमा (FD) और लिक्विड म्यूचुअल फंड में रणनीतिक रूप से कैसे विभाजित करें
वित्तीय विशेषज्ञ ₹10 लाख के आपातकालीन फंड के प्रबंधन के लिए एक विविध दृष्टिकोण की सलाह देते हैं, जो तत्काल तरलता, पूंजी सुरक्षा और प्रतिस्पर्धी प्रतिफल को संतुलित करता है। बचत खातों, सावधि जमा (FD) और लिक्विड म्यूचुअल फंड में रणनीतिक रूप से धन आवंटित करके, व्यक्ति अपनी बचत को अनुकूलित करते हुए अप्रत्याशित खर्चों के लिए प्रभावी ढंग से तैयारी कर सकते हैं।
 ताज़ा
₹10 लाख के इमरजेंसी फंड को बचत खाते, एफडी और लिक्विड एमएफ में रणनीतिक रूप से कैसे विभाजित करें
वित्तीय विशेषज्ञ ₹10 लाख के इमरजेंसी फंड के प्रबंधन के लिए एक विविध दृष्टिकोण की सलाह देते हैं, जिसमें तत्काल तरलता, पूंजी सुरक्षा और प्रतिस्पर्धी रिटर्न का संतुलन होता है। बचत खातों, फिक्स्ड डिपॉजिट और लिक्विड म्यूचुअल फंड में रणनीतिक रूप से धन आवंटित करके, व्यक्ति अपनी बचत को अनुकूलित करते हुए अप्रत्याशित खर्चों के लिए प्रभावी ढंग से तैयारी कर सकते हैं।
 ताज़ा
त्योहारी खर्च की योजना बनाएं: अपने वित्त को पटरी पर रखने के लिए बजट युक्तियाँ
जैसे-जैसे त्योहारी सीजन नजदीक आ रहा है, विशेषज्ञ खर्चों के प्रबंधन और छुट्टियों के बाद के वित्तीय तनाव से बचने के लिए एक विस्तृत बजट बनाने की सलाह देते हैं। जरूरतों को चाहतों से ऊपर रखना और लागत-बचत के विकल्पों की खोज करना वित्तीय स्थिरता बनाए रखने में मदद कर सकता है।